Comparatifs de contrats
Île-de-France Mutuelle Santé : éligibilité et garanties
Découvrez qui peut adhérer à ile de france mutuelle santé, les garanties, les conditions et les démarches pour souscrire en Île-de-France.
10 min de lecture
4,5sur 5216 votes
- 1,5Klecteurs
- 10en ce moment
- 33partages
Notre avis
Île-de-France Mutuelle Santé
4,0 sur 5
Une mutuelle régionale accessible et sans sélection par les revenus, mais dont l'intérêt dépend vraiment du contrat choisi et de votre situation.
Les points positifs
- Aucune condition de ressources pour adhérer
- Aucun délai de carence annoncé
- Tarifs négociés par la Région
- Garanties renforcées en optique, dentaire, audition, hospitalisation
- Accessible à toute personne résidant en Île-de-France
Les points négatifs
- Ne remplace pas l'Assurance Maladie Obligatoire
- La Région ne vend aucun contrat
- Litiges à traiter avec l'organisme choisi
- Garanties variables selon la formule et l'organisme
- C2S souvent plus avantageuse pour revenus modestes
Le dispositif ne remplace pas l’Assurance Maladie Obligatoire (AMO) : il complète ses remboursements, comme n’importe quelle mutuelle santé. La Région ne vend aucun contrat elle-même. Elle a négocié des tarifs et un niveau de garanties avec ses partenaires, qui gèrent ensuite l’adhésion, les cotisations et les remboursements. L’intérêt se joue sur deux plans : un accès qui ne trie pas les adhérents selon leurs revenus, et des garanties renforcées sur les postes où les dépassements pèsent le plus, comme l’optique, le dentaire, l’audition ou l’hospitalisation. Reste à vérifier, tableau de garanties en main, si la formule proposée colle à vos dépenses réelles.
Île-de-France Mutuelle Santé, première mutuelle régionale portée par une collectivité
Présentée par la Région comme la première mutuelle régionale proposée par une collectivité en France, l’offre est accessible depuis le 1er février 2023. Son objectif affiché tient en trois mots : accès aux soins, pouvoir d’achat et prévention. Elle s’inscrit dans une politique de santé plus large, que la Région décrit sur ses pages consacrées à la santé : lutte contre les déserts médicaux, soutien à la télémédecine, bourses pour les formations sanitaires et sociales. La mutuelle régionale en est le volet le plus directement visible pour les ménages.
La répartition des rôles mérite d’être comprise avant de souscrire. La Région fixe le cadre, communique, tient un numéro vert et publie la liste des points de contact. Les trois partenaires, eux, portent le risque et signent le contrat avec l’adhérent. Deux d’entre eux, La Mutuelle Familiale et Harmonie Mutuelle, sont des mutuelles régies par le Code de la mutualité, à but non lucratif. AXA est une société d’assurance relevant du Code des assurances. En cas de litige sur un remboursement, c’est donc l’organisme choisi qu’il faut solliciter, pas la Région.
Conditions d’éligibilité à la mutuelle santé Île-de-France : qui peut adhérer ?
Les critères annoncés par la Région sont peu nombreux et faciles à vérifier :
- Résidence principale en Île-de-France, dans l’un des huit départements : Paris, Seine-et-Marne, Yvelines, Essonne, Hauts-de-Seine, Seine-Saint-Denis, Val-de-Marne ou Val-d’Oise.
- Affiliation au régime obligatoire de la Sécurité sociale, avec des droits à jour.
- Aucune condition de ressources : un cadre aux revenus élevés et un étudiant boursier ont le même droit d’accès.
- Aucun délai de carence : les garanties jouent dès la prise d’effet du contrat, ce qui évite les mois sans remboursement que prévoient certaines offres individuelles.
L’absence de plafond de ressources appelle une précision utile. Les foyers aux revenus modestes peuvent avoir droit à la Complémentaire santé solidaire (C2S), gratuite ou assortie d’une faible participation selon l’âge et les revenus. Elle est attribuée sous conditions de ressources par l’Assurance Maladie. Pour ces foyers, vérifier d’abord ses droits à la C2S est presque toujours plus avantageux que de souscrire un contrat payant, même à tarif négocié.
Étudiants, familles, retraités, indépendants : la mutuelle régionale selon le profil
Dans les faits, l’offre intéresse surtout les personnes qui ne bénéficient pas d’une mutuelle d’entreprise. Depuis 2016, la plupart des salariés du privé sont couverts par un contrat collectif obligatoire, sauf cas de dispense. Les profils les plus concernés sont donc ailleurs :
- Retraités : à la sortie du contrat collectif, le maintien chez l’ancien assureur est possible dans un cadre encadré (dispositif dit loi Évin), mais le coût augmente. Les tarifs régionaux, négociés et adaptés selon l’âge, constituent alors un point de comparaison sérieux.
- Étudiants et jeunes actifs qui ne sont plus rattachés au contrat de leurs parents et cherchent une couverture sans engagement long.
- Demandeurs d’emploi arrivés au terme de la portabilité de leur ancienne mutuelle d’entreprise, limitée à douze mois au maximum.
- Familles : l’ajout du conjoint et des enfants comme ayants droit se fait selon les règles propres à chaque partenaire, à faire préciser lors du devis.
- Travailleurs non salariés : ils remplissent les mêmes conditions que les autres Franciliens.
Pour un artisan, un commerçant ou une profession libérale, le choix entre contrat régional et contrat dit Madelin, dont les cotisations peuvent être déductibles, mérite un calcul à part ; les critères propres à la mutuelle d’un travailleur indépendant aident à trancher.
Garanties d’Île-de-France Mutuelle Santé : soins courants, hospitalisation et postes renforcés
Une complémentaire intervient après l’AMO. Celle-ci rembourse un pourcentage de la Base de Remboursement (BR), le tarif de référence de la Sécurité sociale. La mutuelle prend ensuite en charge tout ou partie du ticket modérateur et, selon le niveau de garantie, une partie des dépassements d’honoraires ou des frais au-delà de la BR. Ses garanties s’expriment soit en pourcentage de la BR, soit en forfait en euros.
La Région et ses partenaires mettent en avant plusieurs postes renforcés. Les montants cités ci-dessous proviennent de la page de présentation d’Harmonie Mutuelle consacrée à l’offre francilienne : ils correspondent à des plafonds annoncés et peuvent varier selon la formule et l’organisme.
| Poste de soins | Ce qui est annoncé | Point à vérifier dans le contrat |
|---|---|---|
| Hospitalisation | Forfait journalier hospitalier, forfait actes lourds, forfait patient urgences, honoraires médicaux et chirurgicaux renforcés | Plafond des dépassements, prise en charge de la chambre particulière |
| Consultations et spécialistes | Remboursement renforcé des dépassements d’honoraires | Écart de prise en charge entre médecins adhérents ou non à l’OPTAM |
| Optique | Équipement 100 % Santé sans reste à charge ; jusqu’à 200 € pour des lunettes à tarif libre | Fréquence de renouvellement et répartition monture et verres |
| Dentaire | Prothèses 100 % Santé prises en charge intégralement ; orthodontie couverte | Plafond annuel, âge limite pour l’orthodontie |
| Audition | Équipement 100 % Santé ; à tarif libre, jusqu’à 400 € pour un adulte et 1 400 € pour un enfant, par oreille | Délai de renouvellement, piles et entretien |
| Psychologie | Jusqu’à 10 séances d’accompagnement psychologique | Articulation avec le dispositif Mon soutien psy de l’Assurance Maladie |
| Médecine non conventionnelle | 10 spécialités, dont l’ostéopathie : jusqu’à 2 séances par an à 30 € chacune | Liste des praticiens et diplômes reconnus |
| Autres garanties | Forfait maternité, homéopathie, prothèse capillaire | Conditions d’ouverture et montants |
L’audition illustre bien l’écart entre deux paniers. Un appareil de la classe 100 % Santé ne laisse rien à payer, tandis qu’un modèle à tarif libre dépasse souvent largement le forfait prévu. Avant de signer, mieux vaut savoir comparer le devis et les prestations d’un audioprothésiste, car les services de suivi inclus pèsent autant que le prix de l’appareil.
Base de remboursement, part de l’AMO, reste à charge : lire un tableau de garanties
Une ligne affichant 100 % de la BR ne signifie pas un remboursement intégral de la facture : elle couvre seulement ce que la Sécurité sociale considère comme le tarif normal. Un dépassement d’honoraires reste à votre charge si la garantie ne monte pas au-delà, par exemple à 150 % ou 200 % de la BR. Dans un contrat responsable, ce qui concerne la grande majorité des offres, la participation forfaitaire et les franchises médicales ne sont jamais remboursées, et la prise en charge des dépassements des médecins non adhérents à l’OPTAM est plafonnée. Le reste à charge final dépend donc de trois éléments : le tarif pratiqué par le soignant, la BR et le niveau de la formule choisie.
Les offres présentées comme adaptées aux jeunes, aux familles ou aux retraités jouent surtout sur ces niveaux : une formule d’entrée de gamme suffit pour des soins courants, tandis qu’un foyer qui porte des lunettes ou prévoit une orthodontie a intérêt à viser un niveau supérieur. Le tarif, lui, progresse avec l’âge de l’adhérent.
Souscrire à Île-de-France Mutuelle Santé : numéro vert, agences et résiliation de l’ancien contrat
Le parcours se déroule en quatre temps :
- Vérifier son éligibilité grâce au test proposé sur le site de la Région, ou en appelant le numéro vert gratuit 0800 730 641, du lundi au vendredi de 9 h à 18 h. Une adresse électronique est aussi indiquée : mutuelle-sante@iledefrance.fr.
- Demander un devis à un ou plusieurs partenaires, en précisant l’âge de chaque personne à couvrir et les postes prioritaires.
- Adhérer en agence, par téléphone ou sur le site du partenaire retenu. Une attestation de droits à l’Assurance Maladie, un justificatif de domicile et un RIB sont en général demandés.
- Résilier l’ancienne complémentaire : après un an d’adhésion, un contrat individuel peut être résilié à tout moment, avec effet un mois après la notification. Les partenaires proposent de prendre en charge cette démarche.
Pour un rendez-vous physique, la Région publie une carte des points de contact qui recense les agences des trois organismes, avec adresses, horaires et téléphones ; ces données sont aussi disponibles en open data. Certaines communes relaient le dispositif localement. Villiers-sur-Marne a par exemple annoncé en juin 2024 des permanences un mercredi sur deux à l’Escale, sur rendez-vous. Renseignez-vous auprès de votre mairie ou de votre CCAS : ce type de relais facilite les démarches pour les personnes peu à l’aise avec les formulaires en ligne.
Mutualité Française Île-de-France : un site utile, mais distinct de la mutuelle régionale
À lire aussi
Une recherche sur la mutuelle santé en Île-de-France fait aussi remonter le site de la Mutualité Française Île-de-France. Il s’agit de la représentation régionale de la fédération qui regroupe les mutuelles santé, et non du guichet de l’offre lancée par la Région. Son site présente l’action du mouvement mutualiste francilien.
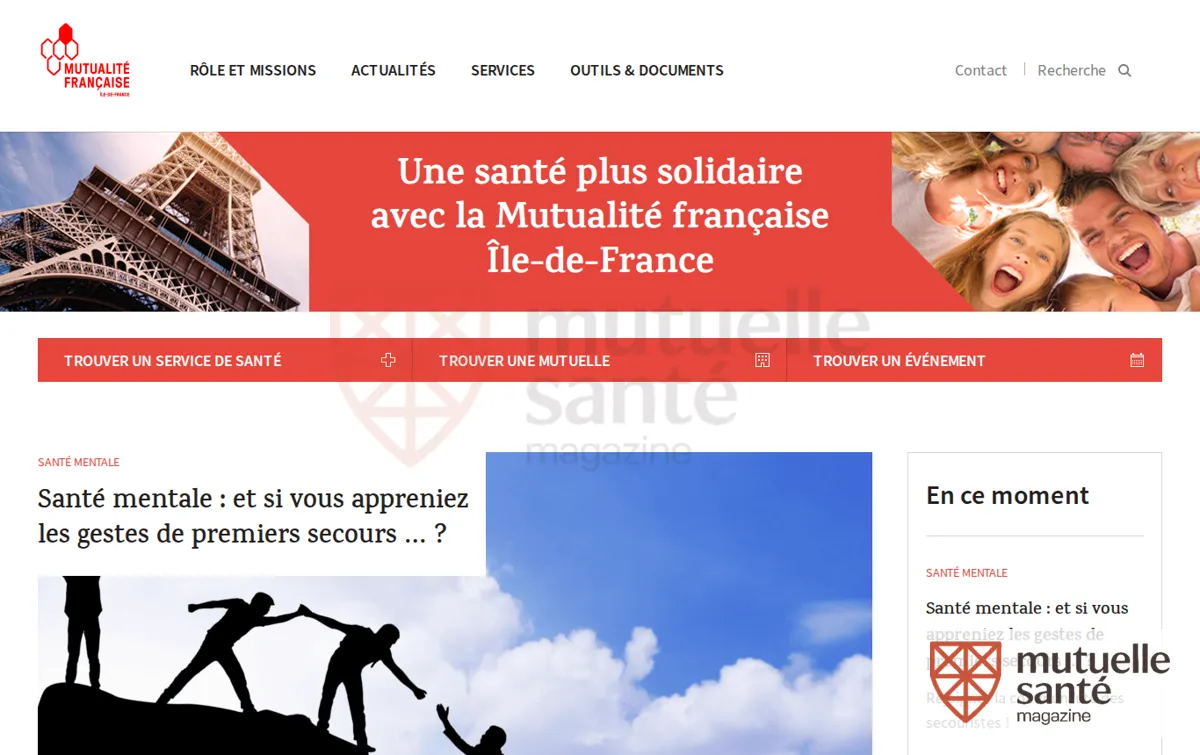
Sa rubrique Services regroupe les ressources mises à disposition du public. Elle ne permet pas de tester son éligibilité à la mutuelle régionale, qui passe par la Région ou ses trois partenaires.
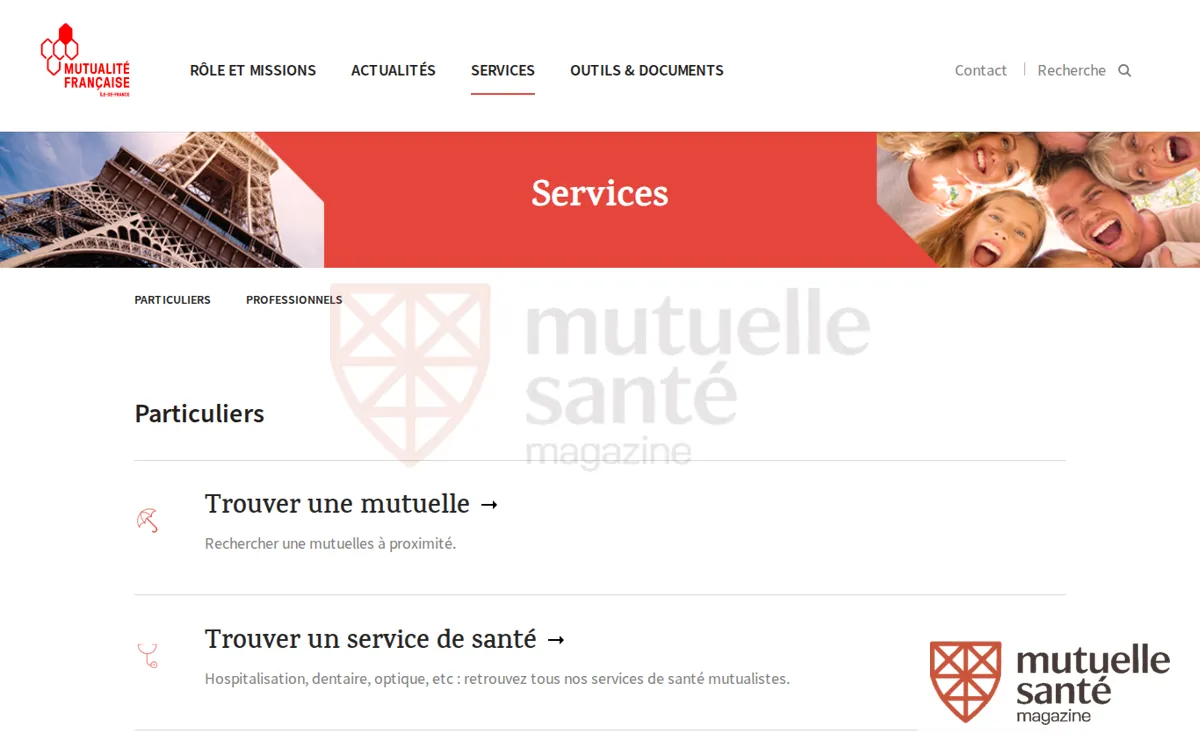
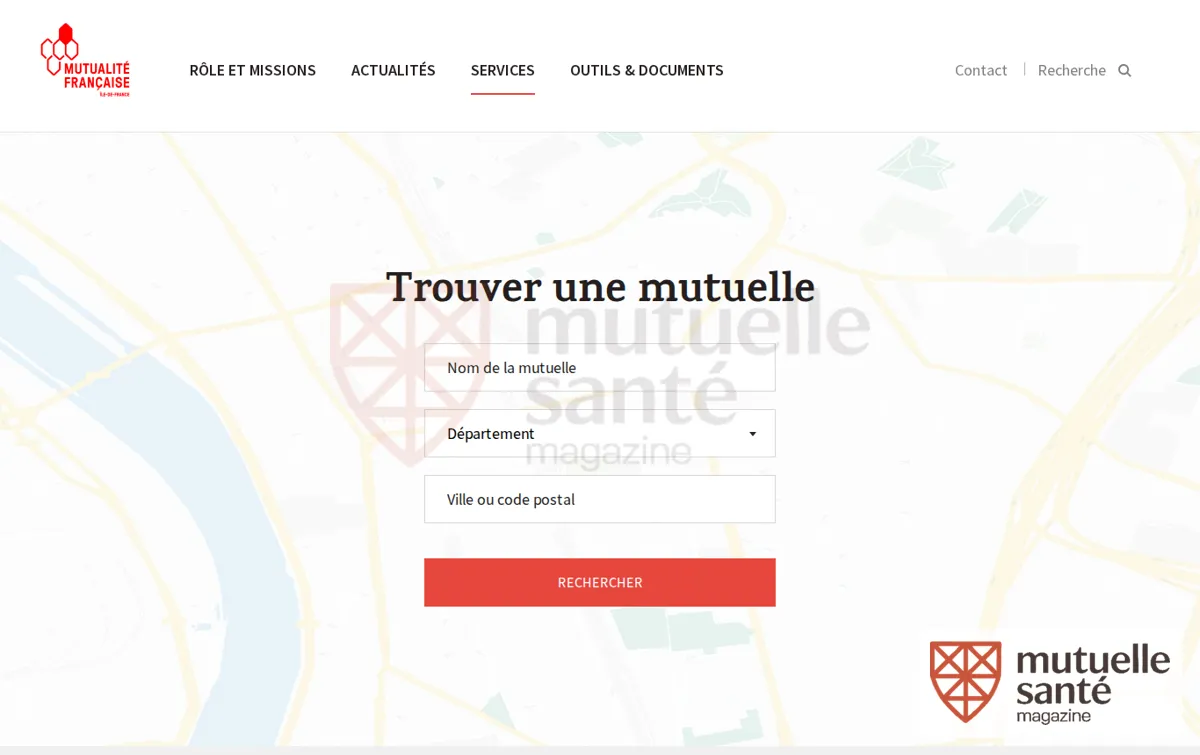
La page intitulée Trouver une mutuelle s’adresse à ceux qui cherchent un organisme mutualiste de façon générale. Elle peut servir à élargir la comparaison, à condition de garder en tête qu’AXA, l’un des trois partenaires régionaux, n’est pas une mutuelle mais une société d’assurance.
Points forts et limites d’Île-de-France Mutuelle Santé
| Points forts | Limites |
|---|---|
| Accès ouvert sans condition de ressources ni sélection par les revenus | Pas de grille tarifaire unique publiée : un devis est nécessaire pour connaître son prix |
| Aucun délai de carence, garanties actives dès l’adhésion | Formules et tableaux de garanties différents selon le partenaire, comparaison à faire soi-même |
| Tarifs négociés selon l’âge, gelés en 2024 d’après la Région | Forfaits plafonnés (200 € en optique à tarif libre, 400 € par oreille pour un adulte en audition) parfois courts face à des équipements haut de gamme |
| Renforts ciblés sur l’hospitalisation, l’optique, le dentaire et l’audition | Intérêt réduit pour un salarié déjà couvert par un contrat collectif obligatoire |
| Psychologie et médecines non conventionnelles incluses | Moins avantageuse qu’une C2S pour les foyers qui y ont droit |
| Numéro vert, agences physiques et aide à la résiliation | Condition de résidence principale francilienne, à reconsidérer en cas de départ de la région |
Le bilan est franchement positif sur l’accessibilité et la lisibilité du parcours : peu d’offres individuelles combinent absence de carence, accompagnement en agence et tarifs négociés pour tous les âges. La faiblesse tient au manque de transparence globale. Faute de grille commune, chaque adhérent doit reconstituer lui-même la comparaison entre les trois organismes, ce qui demande du temps et un peu de méthode.
Mutuelle régionale, mutuelle communale, offre classique : situer l’offre sur le marché
Trois familles d’organismes proposent des complémentaires santé en France : les mutuelles, les sociétés d’assurance et les institutions de prévoyance, ces dernières intervenant surtout en entreprise. La mutuelle régionale ne crée pas une quatrième catégorie : c’est un contrat négocié collectivement, porté par des acteurs de deux de ces familles.
Elle cohabite avec les mutuelles communales, négociées par une ville ou son CCAS pour ses seuls habitants. Certaines annoncent plusieurs centaines d’euros d’économies par an ; ces chiffres dépendent du contrat de départ et méritent d’être vérifiés sur devis. Les offres individuelles classiques, déclinées pour les jeunes, les familles ou les retraités, restent aussi une option, notamment pour un besoin très spécifique comme des dépassements d’honoraires chirurgicaux importants.
Quant à la question de la mutuelle la moins chère ou de la meilleure du moment, elle n’a pas de réponse universelle. Une formule à petit prix devient coûteuse dès qu’une paire de lunettes ou une couronne dentaire arrive. La bonne démarche consiste à partir de ses dépenses des deux dernières années, puis à comparer les formules de complémentaire santé poste par poste, prix compris.
Pour un Français installé durablement à l’étranger, la mutuelle régionale ne convient pas, puisqu’elle suppose une résidence principale en Île-de-France. Les expatriés se tournent plutôt vers la Caisse des Français de l’étranger ou une assurance santé internationale. Pour un simple séjour hors de France, la question est différente : la carte européenne et votre complémentaire actuelle suffisent souvent, à condition de bien préparer ses frais de santé en voyage avant le départ.
Île-de-France Mutuelle Santé : pour qui c’est un bon choix, pour qui ça l’est moins
L’offre est un bon choix pour les retraités qui quittent un contrat collectif, les indépendants sans couverture adaptée, les étudiants et jeunes actifs sortis du contrat parental, les demandeurs d’emploi en fin de portabilité, ainsi que les foyers qui veulent changer de complémentaire sans subir de délai de carence. Les ménages qui anticipent des dépenses d’audition, d’optique ou de dentaire y trouvent des renforts concrets, surtout s’ils s’orientent vers les équipements 100 % Santé.
Elle l’est moins pour un salarié couvert par une mutuelle d’entreprise obligatoire, pour un foyer éligible à la C2S, pour quelqu’un qui prévoit de quitter l’Île-de-France à court terme, ou pour un patient qui consulte régulièrement des spécialistes pratiquant de forts dépassements. Dans tous les cas, la démarche la plus sûre reste la même : appeler le numéro vert, demander deux ou trois devis chez des partenaires différents et les confronter à votre contrat actuel avant de résilier quoi que ce soit.
Les garanties sont-elles identiques chez AXA, Harmonie Mutuelle et La Mutuelle Familiale ?
Non. La Région a négocié un cadre commun, mais chaque organisme construit ses propres formules et son tableau de garanties. Les montants et les niveaux peuvent différer d’un partenaire à l’autre : seule la comparaison de devis établis pour votre foyer permet de départager les offres.
Peut-on rejoindre la mutuelle régionale quand on a déjà une complémentaire santé ?
Oui, à condition de pouvoir quitter le contrat en cours. Après un an d’adhésion, un contrat individuel se résilie à tout moment, avec effet un mois plus tard. Les partenaires de la Région proposent de gérer cette résiliation pour éviter une période sans couverture.
Que devient l’adhésion après un déménagement hors d’Île-de-France ?
La résidence principale francilienne est une condition d’accès au dispositif. Les conséquences d’un départ de la région dépendent des conditions générales du contrat signé avec l’organisme. Il est prudent d’interroger votre conseiller avant le déménagement pour connaître les options de maintien ou de transfert.
La Région rembourse-t-elle directement les soins ?
Non. La Région porte le dispositif mais ne gère aucun remboursement. Les prestations sont versées par l’organisme choisi, en général grâce à la télétransmission avec l’Assurance Maladie et au tiers payant chez les professionnels qui l’acceptent.
L’auteur
Juriste en droit de la santé
Je traite au quotidien des résiliations contestées et des refus de prise en charge mal expliqués. Je vulgarise les textes pour que chacun puisse faire valoir ses droits sans y passer des semaines.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5216 votes
Commentaires
Soyez le premier à réagir.