Contrats et garanties
Millevie Essentielle : notre avis détaillé
Millevie Essentielle est le contrat d'assurance vie grand public de la Caisse d'Épargne : frais, rendement, points forts, limites et profils d'épargnants.
13 min de lecture
4,8sur 5686 votes
- 7,2Klecteurs
- 37en ce moment
- 239partages
Notre avis
Millevie Essentielle
3,4 sur 5
Un contrat simple et encadré pour épargner en agence, mais ses frais sur versement élevés le rendent moins compétitif face aux contrats en ligne.
Les points positifs
- Accessible dès 500 € ou 100 € avec versements programmés
- Fonds en euros à capital garanti
- Sélection d'unités de compte diversifiée
- Accompagnement par un conseiller identifié
- Fonctionnement simple et lisible
Les points négatifs
- Frais sur versement jusqu'à 3,5 %
- Frais d'entrée élevés face aux contrats en ligne
- Moins favorable pour piloter soi-même une large palette
- Frais de gestion et arbitrage possibles
Millevie Essentielle est le contrat d’assurance vie multisupport grand public de la Caisse d’Épargne, assuré par BPCE Vie et également distribué par la Banque BCP. Accessible dès 500 €, ou dès 100 € avec des versements programmés, il associe un fonds en euros à capital garanti et des unités de compte. Notre avis : une porte d’entrée simple et encadrée pour épargner avec un conseiller, freinée par des frais sur versement pouvant atteindre 3,5 %, bien au-dessus de ce que pratiquent les contrats en ligne.
Le contrat parle d’abord aux clients déjà suivis en agence, qui cherchent un placement lisible et un interlocuteur identifié. Pour un épargnant qui surveille chaque dixième de point de frais ou qui veut piloter lui-même une large palette de fonds, l’équation est moins favorable. Tout se joue sur trois paramètres : le montant versé, l’horizon de placement et le besoin d’accompagnement.
Millevie Essentielle, c’est quoi : l’assurance vie grand public de la Caisse d’Épargne
La gamme Millevie a été lancée fin 2016, lorsque la Caisse d’Épargne a commencé à confier ses nouveaux contrats à l’assureur du groupe BPCE, aujourd’hui BPCE Vie. Elle a pris le relais des anciens contrats Nuances, assurés par CNP Assurances, qui continuent d’être gérés pour leurs détenteurs. Millevie Essentielle en constitue le contrat d’entrée de gamme, pensé pour la clientèle de particuliers du réseau.
Deux acteurs interviennent. La Caisse d’Épargne, ou la Banque BCP selon l’établissement, joue le rôle de distributeur : elle conseille, recueille l’adhésion et figure à ce titre au registre des intermédiaires en assurance tenu par l’ORIAS. BPCE Vie, de son côté, est l’assureur : il détient les sommes versées, garantit le fonds en euros et verse les capitaux aux bénéficiaires.
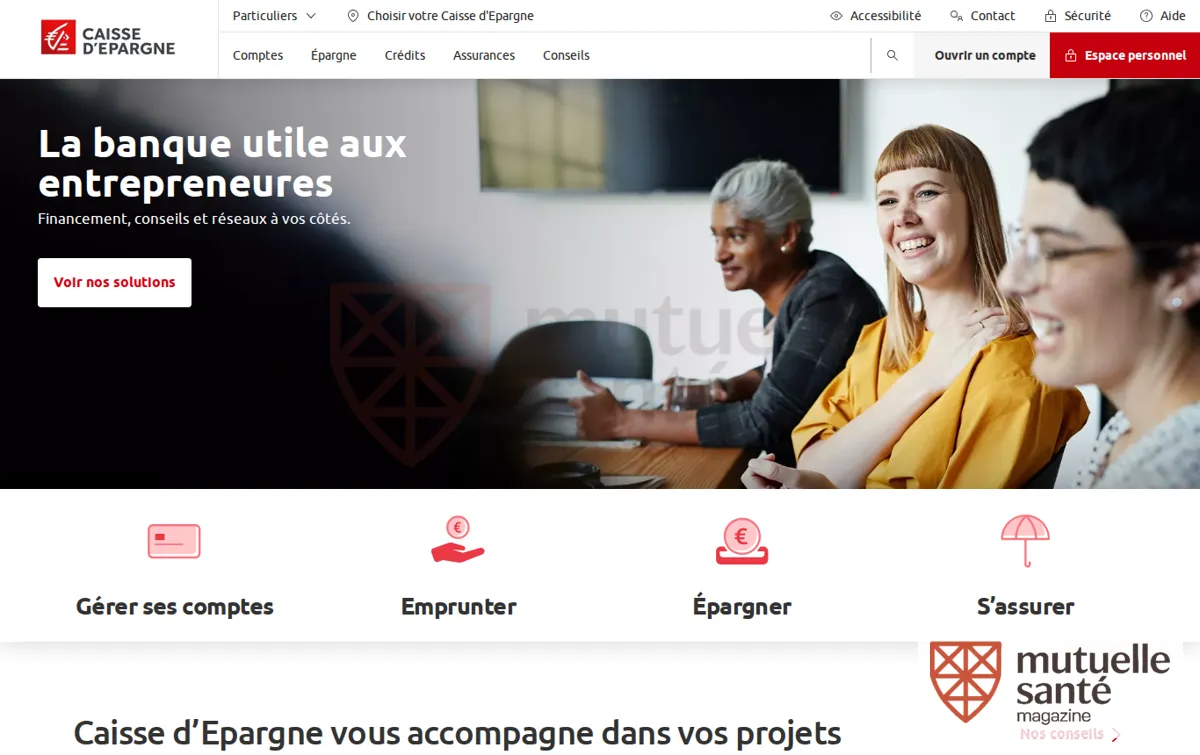
Le contrat est présenté sur le site officiel caisse-epargne.fr, dans l’espace consacré à l’épargne, mais l’ouverture passe par un conseiller, en agence ou à distance selon les caisses régionales. Ses caractéristiques principales tiennent en quelques lignes :
- Type de contrat : assurance vie multisupport individuelle.
- Assureur : BPCE Vie, filiale du groupe BPCE.
- Distributeurs : Caisse d’Épargne et Banque BCP.
- Versement minimum à l’ouverture : 500 €, ramené à 100 € si des versements programmés sont mis en place dès l’adhésion.
- Supports : un fonds en euros et une sélection d’unités de compte (fonds actions, obligataires, diversifiés, supports immobiliers selon la version).
- Modes de gestion : gestion libre, complétée selon la version et l’encours par une option de gestion pilotée décrite dans la notice.
Millevie Essentielle, Essentielle 2, Premium 2 : bien situer le contrat dans la gamme Millevie
La confusion est fréquente, car la Caisse d’Épargne commercialise plusieurs contrats sous la même marque. Les pages commerciales récentes mettent surtout en avant Millevie Essentielle 2, qui reprend la logique grand public du premier contrat pour les nouvelles adhésions. Un détenteur de Millevie Essentielle conserve son contrat, son antériorité fiscale et les conditions signées à l’époque : aucune démarche n’est nécessaire tant que le placement lui convient.
| Contrat | Pour qui | Ce qui le distingue |
|---|---|---|
| Millevie Essentielle | Épargnants qui démarrent ou versent de petites sommes | Ticket d’entrée bas, fonctionnement simple, fonds en euros et unités de compte |
| Millevie Essentielle 2 | Même public, nouvelles adhésions | Version actuelle du contrat grand public, avec des conditions propres à lire dans sa notice |
| Millevie Premium et Premium 2 | Épargne déjà constituée | Accès cité à partir de 15 000 € pour Premium, choix de supports plus large, fonds en euros servi à 2,20 % en 2025 sur Premium 2 |
| Millevie Infinie | Patrimoines plus étoffés | Contrat orienté gestion patrimoniale, accompagnement renforcé |
| Millevie PER | Préparation de la retraite | Plan d’épargne retraite et non assurance vie : sommes en principe bloquées jusqu’à la retraite, versements déductibles dans certaines limites |
La gamme comprend aussi des contrats de capitalisation, des solutions destinées aux enfants et des formules de rente viagère. Pour un premier placement de quelques centaines ou milliers d’euros, c’est la branche Essentielle qui est proposée. Lorsque l’épargne atteint plusieurs dizaines de milliers d’euros, mieux vaut interroger le conseiller sur un passage vers Premium, dont les conditions tarifaires et le choix de supports sont en général plus favorables.
Frais de Millevie Essentielle : ce que coûte vraiment le contrat
Les frais constituent le principal point de vigilance. Le plus visible est le frais sur versement, prélevé sur chaque somme déposée avant qu’elle soit investie. Les sources concordent sur un maximum de 3,5 %, certaines évoquant 3 % selon la période ou la version. Sur un versement de 10 000 €, un taux de 3,5 % représente 350 € : seuls 9 650 € travaillent réellement.
| Poste de frais | Ce que l’on sait | Où le vérifier |
|---|---|---|
| Frais sur versement | Jusqu’à 3,5 % de chaque versement, parfois réduits lors d’opérations commerciales | Tableau récapitulatif des frais de la notice |
| Frais de gestion annuels | Prélevés sur l’encours, distincts pour le fonds en euros et pour les unités de compte, jugés non pénalisants sur ces dernières par rapport à la moyenne bancaire | Conditions générales et relevé annuel |
| Frais d’arbitrage | Possibles en gestion libre lors d’un transfert entre supports | Notice, rubrique consacrée aux arbitrages |
| Frais propres aux supports | Frais courants des fonds, qui s’ajoutent à ceux du contrat | Document d’informations clés (DIC) prévu par la réglementation PRIIPS |
| Frais de sortie | Pas de pénalité de rachat en principe sur ce type de contrat | Conditions générales |
La lecture de ces documents demande un peu de méthode. L’exercice ressemble à celui qui consiste à décrypter les lignes d’une table de garanties santé : chaque poste compte, et le chiffre mis en avant n’est jamais le seul à regarder. Les frais s’additionnent, et c’est leur total sur plusieurs années qui pèse sur le résultat final.
Le lien entre frais et performance est mécanique. À titre d’illustration, avec un fonds en euros rapportant environ 2,5 % par an, il faut un peu plus d’un an d’intérêts pour compenser des frais d’entrée de 3,5 %. Sur huit ans ou davantage, l’effet se dilue ; sur deux ou trois ans, il ampute une bonne partie du gain. Le frais sur versement se discute donc avant de signer, surtout pour un versement initial important, même si la banque n’est pas tenue d’accepter une réduction.
Rendement de Millevie Essentielle : fonds en euros et unités de compte
Le fonds en euros, pilier sécurisé du contrat
Le fonds en euros garantit le capital investi, déduction faite des frais. Les intérêts sont attribués chaque année, généralement annoncés au début de l’année suivante, puis définitivement acquis : c’est l’effet cliquet. Le taux communiqué s’entend net de frais de gestion mais avant prélèvements sociaux.
Il n’existe pas un taux unique d’assurance vie à la Caisse d’Épargne. Chaque contrat, et parfois chaque fonds en euros, a sa propre rémunération, qui peut aussi dépendre de bonifications liées à la part investie en unités de compte. Pour l’exercice 2023, les taux relevés sur la gamme Millevie s’étalaient, selon les sources, d’environ 2,15 % à 3,76 %, l’écart s’expliquant par le contrat, le support et les bonus. Le taux propre au contrat Essentielle se lit sur le relevé annuel ou s’obtient auprès du conseiller : rien ne garantit qu’il soit identique à celui de Premium 2.
Les unités de compte, moteur de long terme sans garantie
Les unités de compte donnent accès aux marchés financiers : fonds actions, obligataires, diversifiés et, selon la version, supports immobiliers de type SCPI, SCI ou OPCI. Leur valeur monte et descend, le capital n’est pas garanti et une perte reste possible, en particulier sur une durée courte. La sélection proposée est celle d’un réseau bancaire, plus resserrée que sur les contrats en ligne qui référencent des centaines de fonds et des ETF. Pour qui ne souhaite pas choisir lui-même, la gestion pilotée confie la répartition à des professionnels selon un profil de risque, avec des frais spécifiques à contrôler dans la notice.
Épargne responsable : ce que met en avant la Caisse d’Épargne
La banque regroupe ses offres liées à la transition environnementale dans un espace dédié, qui couvre à la fois le financement de projets et l’épargne.
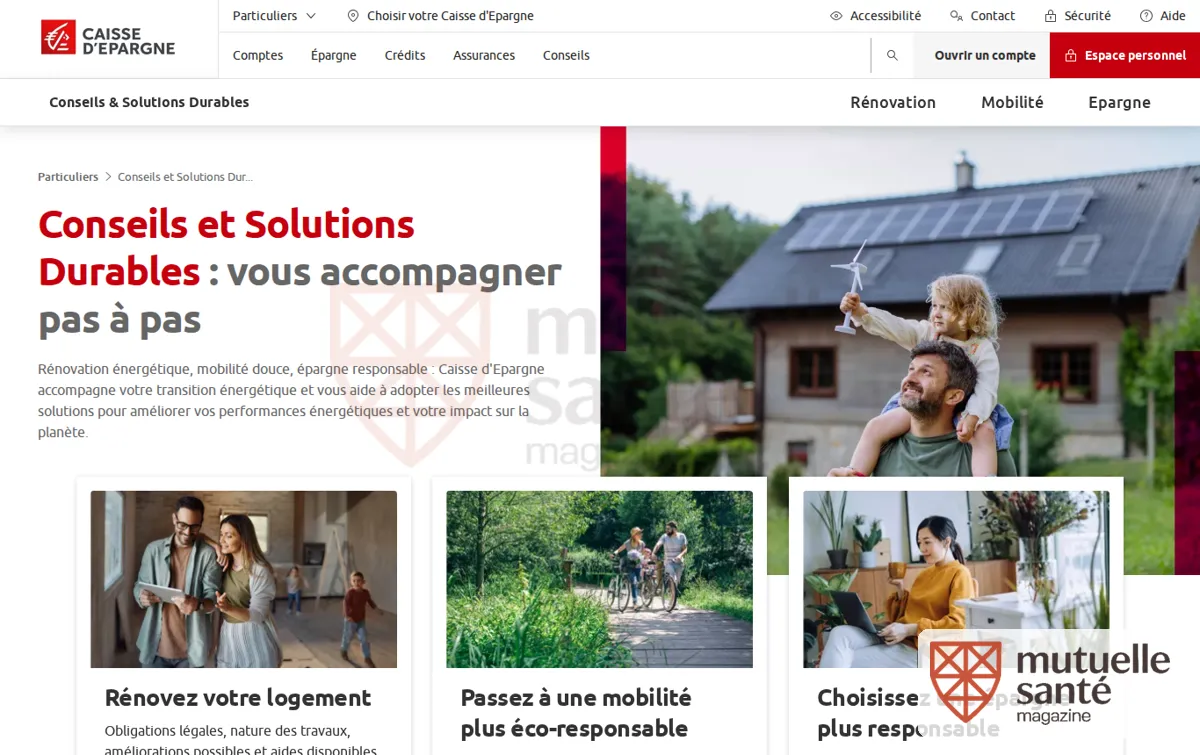
Pour un contrat d’assurance vie, la question concrète porte sur les unités de compte qui détiennent un label, comme ISR ou Greenfin, et sur la part de l’épargne que l’on souhaite y consacrer. La page consacrée aux placements responsables recense les solutions que la banque range sous cette bannière ; la liste exacte des supports éligibles au contrat reste celle de l’annexe financière.
Un label renseigne sur la méthode de sélection des entreprises, pas sur le rendement ni sur le niveau de risque. Le DIC de chaque fonds demeure la référence pour comparer deux supports.
Points forts et limites de Millevie Essentielle
Ce qui joue en faveur du contrat :
- Un ticket d’entrée accessible, 100 € avec versements programmés, qui permet de démarrer sans capital.
- Un conseiller identifié pour l’adhésion, la clause bénéficiaire et les arbitrages, appréciable quand on débute.
- Un assureur adossé au groupe BPCE, l’un des principaux groupes bancaires français.
- Un fonds en euros à capital garanti, complété par le Fonds de garantie des assurances de personnes, qui couvre jusqu’à 70 000 € par assuré et par assureur en cas de défaillance.
- Des opérations courantes réalisables en ligne en gestion libre.
- Le cadre fiscal et successoral de l’assurance vie, avec la possibilité de prendre date tôt.
Ce qui freine :
- Des frais sur versement jusqu’à 3,5 %, là où beaucoup de contrats en ligne n’en prélèvent aucun.
- Un choix d’unités de compte plus limité qu’en ligne, sans la même profondeur en ETF.
- Un fonds en euros rarement en tête des classements annuels.
- Des conditions moins avantageuses que la version Premium pour les encours importants.
- Une documentation répartie entre notice, annexe financière et DIC, longue à parcourir.
- Certaines options qui dépendent du conseiller et de la caisse régionale.
À lire aussi
Le bilan est net : la force du contrat tient à sa simplicité et à l’accompagnement, sa faiblesse au coût d’entrée. Plus les sommes versées sont élevées, plus ce coût pèse lourd en euros.
Millevie Essentielle face aux autres assurances vie du marché
Face aux contrats des autres grands réseaux bancaires, Millevie Essentielle se situe dans la norme : ticket bas, frais d’entrée sensibles, fonds en euros correct, sélection de fonds largement issue du groupe. Les différences se jouent surtout sur le taux servi d’une année à l’autre et sur la qualité du suivi en agence.
L’écart se creuse avec les contrats distribués en ligne ou par des courtiers. Ceux-ci affichent souvent 0 % de frais sur versement, des frais de gestion plus bas et un large éventail d’unités de compte, en contrepartie d’une relation à distance et, parfois, d’un accès au fonds en euros conditionné à une part minimale d’unités de compte. Les contrats mutualistes reposent quant à eux sur une gouvernance à but non lucratif, comme le montre l’exemple de l’assurance vie proposée par Mutavie.
| Critère | Millevie Essentielle | Contrat en ligne type | Contrat mutualiste type |
|---|---|---|---|
| Frais sur versement | Jusqu’à 3,5 % | Souvent nuls | Variables, souvent modérés |
| Accompagnement | Conseiller en agence | Service client à distance | Conseiller ou distance selon l’organisme |
| Choix d’unités de compte | Sélection bancaire | Très large, ETF inclus | Resserré à moyen |
| Ticket d’entrée | 100 à 500 € | Variable selon le contrat | Variable selon le contrat |
Changer de contrat a toutefois un coût. Depuis la loi Pacte de 2019, un transfert vers un autre contrat du même assureur peut se faire sans perdre l’antériorité fiscale, si l’assureur le propose. Partir chez un autre assureur suppose en revanche un rachat, l’imposition éventuelle des gains et un nouveau compteur de huit ans. Avant de fermer un contrat ancien, il est donc utile de demander si un transfert interne vers Millevie Essentielle 2 ou Premium 2 est possible.
Souscrire et gérer Millevie Essentielle au quotidien
Les étapes de l’adhésion
- Prendre rendez-vous avec un conseiller, en agence ou à distance.
- Remplir le questionnaire sur ses connaissances financières, ses objectifs et sa tolérance aux pertes, qui fonde le devoir de conseil.
- Recevoir les documents précontractuels : notice, annexe financière et DIC des supports.
- Choisir le mode de gestion et la répartition entre fonds en euros et unités de compte.
- Rédiger la clause bénéficiaire, standard ou personnalisée.
- Effectuer le premier versement et, si on le souhaite, programmer des versements réguliers.
Après la signature, la loi accorde un délai de renonciation de 30 jours calendaires pour revenir sur l’adhésion et récupérer les sommes versées.
Espace client et application
Le contrat se consulte depuis l’espace client de la banque, sur ordinateur ou sur l’application mobile : valeur de rachat, répartition, historique des opérations. Sur les contrats en gestion libre, dont Millevie Essentielle, la page d’aide officielle indique que plusieurs opérations peuvent être réalisées en ligne, comme un versement libre, un arbitrage entre supports ou un rachat partiel. En gestion pilotée, la répartition relève du gestionnaire et les arbitrages ne se font pas soi-même.
Rachat, retour vers le compte courant et arbitrage
Récupérer une partie de son épargne revient à effectuer un rachat partiel : la somme est virée sur le compte courant associé, et seule la part de gains qu’elle contient est soumise à l’impôt et aux prélèvements sociaux. Le rachat total, lui, met fin au contrat. L’assureur dispose d’un délai légal maximal de deux mois pour payer une fois le dossier complet, mais le versement intervient en pratique bien plus vite. Lorsqu’on détient un contrat dans un autre réseau, par exemple au Crédit Mutuel, la demande suit la procédure de cet établissement et de son assureur, depuis son propre espace client ou auprès de son conseiller.
Un point annuel, à réception du relevé, permet de vérifier la répartition et de mettre la clause bénéficiaire à jour après un mariage, une naissance ou un divorce. Le réflexe vaut pour tous les contrats de protection : on réexamine son épargne comme on choisit le bon moment pour changer de complémentaire santé, sans précipitation et documents en main.
Fiscalité de Millevie Essentielle : rachats et transmission
Millevie Essentielle bénéficie du cadre fiscal de l’assurance vie, identique d’un assureur à l’autre. Tant que l’argent reste dans le contrat, les gains ne sont pas soumis à l’impôt sur le revenu ; seuls les prélèvements sociaux sont retenus chaque année sur les intérêts du fonds en euros. La fiscalité s’applique lors d’un rachat, sur la seule part d’intérêts ou de plus-values retirée :
- Avant huit ans : prélèvement forfaitaire de 12,8 % au titre de l’impôt sur le revenu, ou option pour le barème progressif, plus les prélèvements sociaux.
- Après huit ans : abattement annuel de 4 600 € de gains pour une personne seule et de 9 200 € pour un couple soumis à imposition commune, puis taux de 7,5 % jusqu’à 150 000 € de versements, 12,8 % au-delà, prélèvements sociaux en sus.
Le compteur des huit ans part de la date du premier versement. Ouvrir le contrat tôt, même avec un petit montant, permet donc de prendre date pour des rachats futurs moins taxés, ce qui donne tout son intérêt au ticket d’entrée réduit.
Côté transmission, les capitaux versés aux bénéficiaires échappent à la succession classique. Pour les primes versées avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €. Pour les primes versées après 70 ans, l’abattement est de 30 500 € au total, tous bénéficiaires confondus, les gains produits restant exonérés. Ces règles sont celles en vigueur à la date de rédaction et peuvent évoluer avec les lois de finances : pour une situation familiale ou patrimoniale complexe, l’avis d’un notaire ou d’un conseiller en gestion de patrimoine reste précieux.
Millevie Essentielle : pour quel profil d’épargnant ?
Le contrat constitue un bon choix pour un client de la Caisse d’Épargne qui débute, veut épargner de petites sommes de façon régulière et tient à un conseiller pour l’aider à choisir. Il convient aussi à un profil prudent, qui placera l’essentiel sur le fonds en euros, ou à un parent qui souhaite ouvrir un contrat tôt pour faire courir l’antériorité fiscale. Un salarié qui dispose déjà d’avantages liés à son employeur gagne à faire le point sur l’ensemble de sa protection, de la même façon qu’il se demande s’il faut conserver la complémentaire santé de son entreprise.
Il convient moins à l’épargnant qui s’apprête à verser une somme importante en une fois, car les frais d’entrée y représentent vite plusieurs centaines d’euros, ni à l’investisseur autonome qui veut un large choix d’ETF à frais réduits. Enfin, l’argent dont on peut avoir besoin à court terme a sa place sur un livret d’épargne plutôt que dans une assurance vie, quel que soit le contrat.
L’assurance vie Millevie rapporte-t-elle plus que le livret A ?
Tout dépend de l’année et du support choisi. Le livret A offre un taux réglementé, net d’impôt et de prélèvements sociaux, sans frais et disponible à tout moment, mais plafonné. Le fonds en euros de Millevie peut servir un taux brut supérieur certaines années, à condition de retrancher les prélèvements sociaux et d’amortir les frais sur versement : l’avantage n’apparaît qu’avec plusieurs années de détention.
Quel est le taux du fonds en euros de Millevie Premium 2 en 2025 ?
Pour 2025, le fonds en euros de Millevie Premium 2 a été rémunéré à 2,20 %, net de frais de gestion et avant prélèvements sociaux. Ce taux concerne la version Premium 2 et ne s’applique pas automatiquement au contrat Essentielle, dont la rémunération figure sur le relevé annuel.
Peut-on faire évoluer un contrat Millevie Essentielle vers Millevie Premium 2 ?
La loi Pacte autorise un transfert entre contrats d’un même assureur sans perte d’antériorité fiscale, mais BPCE Vie n’est pas obligé de le proposer pour toutes les combinaisons. Le conseiller indique si l’opération est possible et à quelles conditions, notamment de montant minimum.
Peut-on perdre de l’argent avec Millevie Essentielle ?
Sur le fonds en euros, le capital est garanti hors frais : seuls les frais d’entrée réduisent la somme investie. Sur les unités de compte, l’assureur s’engage sur le nombre de parts et non sur leur valeur, si bien qu’une baisse des marchés peut entraîner une perte en capital.
Comment accéder en ligne à son contrat Millevie Essentielle ?
L’accès se fait depuis l’espace client Caisse d’Épargne, sur le site ou l’application, avec ses identifiants bancaires habituels. En cas de difficulté de connexion ou pour une opération non disponible en ligne, le conseiller ou le service client de la caisse régionale prend le relais.
L’auteur
Rédactrice en chef
Je décortique les tableaux de garanties et les notices contractuelles depuis une dizaine d’années pour en tirer des explications lisibles. Mon travail consiste à chiffrer les restes à charge avant de les raconter.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5686 votes
Commentaires
Soyez le premier à réagir.