Comparatifs de contrats
Mutuelle Verte Crédit Agricole : avis et offres de santé
La mutuelle verte credit agricole : découvrez ce qui la distingue du Crédit Agricole, ses garanties, ses cotisations et des avis pour choisir sans erreur.
10 min de lecture
4,7sur 5503 votes
- 5Klecteurs
- 43en ce moment
- 132partages
Notre avis
Mutuelle Verte
4,1 sur 5
Mutuelle Verte est une véritable mutuelle indépendante, née dans l'univers Crédit Agricole, à comparer contrat par contrat avant d'adhérer.
Les points positifs
- Statut mutualiste sans actionnaires à rémunérer
- Excédents mis en réserve ou rendus aux adhérents
- Absence de sélection des risques revendiquée
- Offres ouvertes aux salariés, retraités, indépendants, familles
- Réductions pour deuxième assuré et enfants
Les points négatifs
- Pas la mutuelle maison du Crédit Agricole
- Garanties à vérifier contrat par contrat
- Réductions variables selon contrats et campagnes
- Cotisations évoluent avec l'âge et les soins
La requête mutuelle verte credit agricole mélange deux mondes proches et souvent confondus. D’un côté, un organisme de complémentaire santé qui revendique son statut mutualiste et son indépendance. De l’autre, une banque coopérative qui commercialise ses propres garanties d’assurance. Savoir qui fait quoi évite de chercher un contrat là où il n’existe pas, et permet de poser les bonnes questions à un conseiller avant de signer.
Mutuelle Verte et Crédit Agricole : des racines communes, des structures séparées
La Mutuelle Verte s’est construite dans le sillage des Caisses régionales de Crédit Agricole Mutuel. Ses fondateurs venaient du monde agricole et de la protection sociale complémentaire, avec des structures comme l’A.P.S.A., la S.M.N.S.A. et l’A.C.E.C.A. Cette filiation explique le surnom de mutuelle verte, référence directe à la banque verte et à son ancrage rural.
Cette origine ne fait pas de la Mutuelle Verte un service interne du Crédit Agricole. L’organisme a son propre conseil d’administration, son propre bilan et ses propres contrats. De son côté, le groupe bancaire distribue des garanties santé et prévoyance par Crédit Agricole Assurances et par ses agences, sous ses marques. Deux entités, deux parcours commerciaux, deux services clients.
Le point commun reste la culture mutualiste : des adhérents plutôt que des clients, une gouvernance démocratique, une logique de solidarité entre les membres. Un adhérent de la Mutuelle Verte n’est donc pas automatiquement client de la banque, et un client du Crédit Agricole n’a aucune obligation d’adhérer à cette mutuelle. Les deux parcours se croisent parfois en agence, ils ne fusionnent pas.
Une mutuelle nationale attachée à l’égalité de traitement
La Mutuelle Verte se présente comme une vraie mutuelle, soumise au Code de la mutualité, sans actionnaires à rémunérer. Ce statut impose des règles précises : les excédents ne sont pas distribués à des investisseurs, ils sont mis en réserve ou rendus aux adhérents sous forme de services, de réductions ou de renforts de garanties.
Elle met aussi en avant l’absence de sélection des risques, autrement dit l’idée qu’un adhérent ne se voit pas refuser ni fortement majorer à cause de son état de santé. Cet argument est solide sur le principe, mais il se vérifie contrat par contrat : les questionnaires de santé existent encore chez de nombreux organismes, et certaines garanties restent soumises à conditions d’âge ou d’ancienneté.
Son ouverture dépasse aujourd’hui le seul monde agricole. Salariés, retraités, indépendants, familles : les offres visent des profils variés, ce qui explique la présence de la marque dans des comparatifs généralistes et dans des dispositifs réservés à certaines professions. Pour un organisme de cette taille, la notoriété vient moins de la publicité que de la prescription par les comités d’entreprise et les fédérations professionnelles.
Garanties santé et prévoyance : les postes qui décident du remboursement
Un contrat de complémentaire santé ne se juge pas sur son nombre de pages, mais sur la façon dont chaque poste de soins est traité. Le tableau ci-dessous résume les points à contrôler en priorité quand on épluche une grille de garanties.
| Poste de soins | Ce qu’il faut vérifier dans le contrat |
|---|---|
| Consultations et actes médicaux | Pourcentage appliqué à la base de remboursement, éventuel délai de carence |
| Optique | Forfaits monture et verres, fréquence de renouvellement, équipements pris en charge |
| Dentaire | Prothèses et orthodontie, plafonds annuels, réseau de praticiens partenaires |
| Audiologie | Forfait par oreille, appareillage, renouvellement, reste à charge estimé |
| Hospitalisation | Chambre particulière, forfait journalier, frais de séjour, transport |
| Prévoyance | Maintien de salaire, invalidité, délais d’indemnisation, exclusions |
La lecture doit suivre un ordre constant : le pourcentage remboursé, la base sur laquelle il s’applique, puis les plafonds et forfaits. Un pourcentage élevé ne veut pas dire grand-chose si la base de remboursement est faible ou si un forfait annuel vient plafonner le versement. C’est précisément là que se creuse le reste à charge, surtout en optique et en dentaire.
Pour arbitrer entre plusieurs niveaux de couverture, la méthode consiste à comparer les formules de complémentaire santé poste par poste plutôt qu’à retenir la moins chère. Un contrat d’entrée de gamme peut suffire à un célibataire sans lunettes, il devient insuffisant dès qu’un enfant a besoin d’un appareil dentaire ou qu’un adulte change de verres progressifs.
Sur l’audition, les écarts entre contrats sont particulièrement marqués : un forfait par oreille peut aller du simple au triple selon le niveau de garantie. Mieux vaut comparer un devis d’aides auditives avant de choisir, en intégrant le prix de l’appareillage et la fréquence de renouvellement.
Cotisations, réductions et avantages annoncés
Les cotisations dépendent de trois paramètres : l’âge de l’adhérent, la composition du foyer et le niveau de garantie retenu. La Mutuelle Verte met en avant plusieurs avantages tarifaires, notamment une cotisation réduite pour le deuxième assuré et pour les enfants, ou encore une réduction annoncée en cas de licence sportive. Ces dispositifs varient selon les contrats et les campagnes commerciales : il faut demander la grille en vigueur au moment du devis, pas celle d’un ancien document commercial.
Méfiance avec les promesses de prix. Aucun organisme ne peut garantir une cotisation stable sur dix ans, car les tarifs évoluent avec l’âge des adhérents et le coût réel des soins. La bonne question n’est pas de savoir qui est le moins cher aujourd’hui, mais quelle sera la facture dans cinq ans, à garanties comparables. Un contrat très compétitif à 30 ans peut devenir lourd à 55 ans si la grille prévoit des revalorisations liées à l’âge.
Un détail crée parfois la confusion dans les recherches : l’accord d’entreprise qui prévoit une prime annuelle de 13e mois concerne les salariés de la Mutuelle Verte, pas les adhérents. Cette information relève de la vie sociale interne de l’organisme et n’a aucun effet sur le tarif d’un contrat santé. La distinguer évite de croire à un avantage qui n’existe pas pour le grand public.
Adhésion, espace client et gestion du contrat au quotidien
La souscription se fait en ligne ou par téléphone, avec un formulaire à compléter et les justificatifs habituels : pièce d’identité, relevé d’identité bancaire, parfois attestation de droits de l’Assurance maladie. Une fois le dossier validé, l’adhérent reçoit son numéro adhérent et sa carte de tiers payant, précieux chez les professionnels de santé conventionnés puisque la part complémentaire est réglée directement.
L’espace client centralise ensuite la vie du contrat : téléchargement des attestations, suivi des remboursements, déclaration d’un changement de situation, demande d’information. La création de compte demande un identifiant, une adresse électronique valide et parfois le numéro adhérent pour rattacher le profil au bon contrat. Les données transmises relèvent du RGPD : l’organisme doit indiquer la finalité du traitement, la durée de conservation et les droits d’accès et de rectification.
Les travailleurs non salariés ont leurs propres contraintes de couverture, notamment sur les délais de carence et les garanties de prévoyance. Choisir une mutuelle quand on est travailleur indépendant suppose de vérifier ces points avant de comparer les seuls tarifs.
Un dernier réflexe utile : conserver la date d’effet du contrat et les conditions de résiliation. La plupart des contrats responsables prévoient une résiliation possible après un an, avec un préavis d’un mois, mais les modalités exactes figurent dans les conditions générales remises à l’adhésion.
Le site du Crédit Agricole : offres bancaires et repères tarifaires
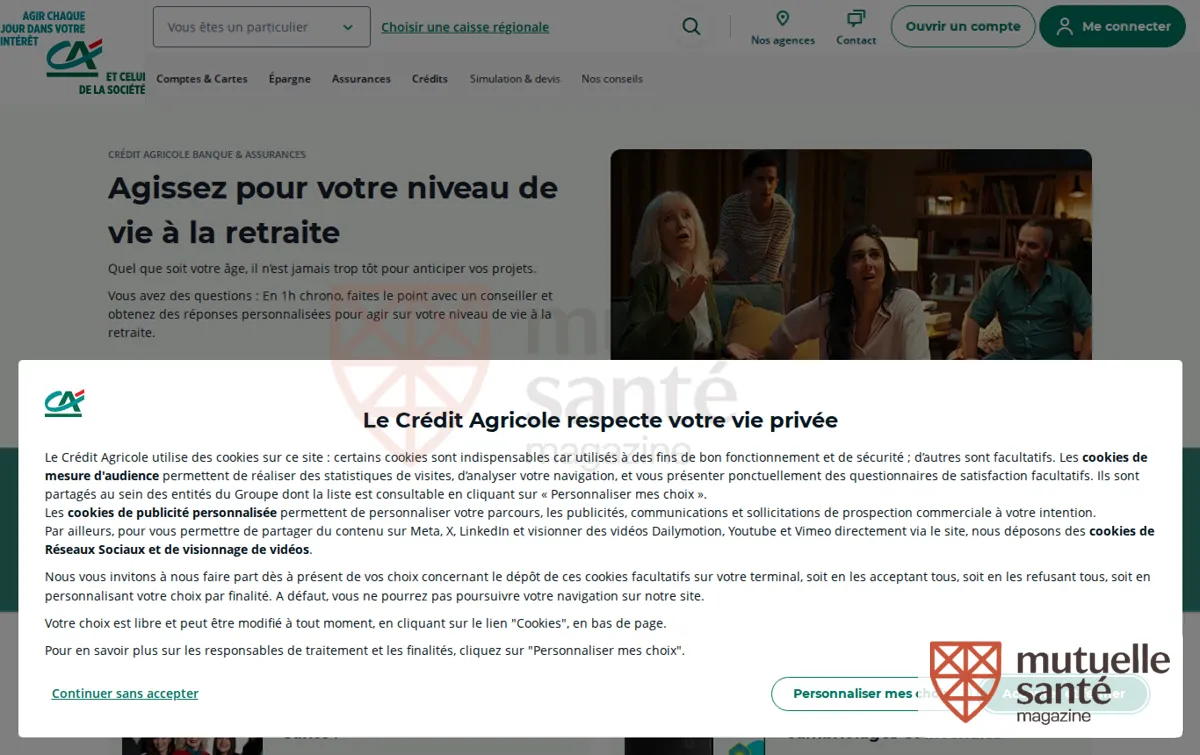
Le site du Crédit Agricole rassemble les services de la banque et de ses filiales d’assurance. La page d’accueil présente l’ensemble des offres, du compte courant à l’épargne, avec un accès direct aux assurances du quotidien et aux services aux particuliers.
À lire aussi
La rubrique des tarifs nationaux rassemble les prix des principaux services bancaires. Elle sert de repère pour situer le coût d’un compte, d’une carte ou d’une option avant de discuter en agence, et permet de vérifier ce qui relève du tarif standard ou d’une offre promotionnelle.
Certaines formules sont mises en avant, comme la carte bancaire gratuite Eko, présentée comme une offre d’entrée de gamme sans frais de tenue de compte sous conditions d’utilisation.
Ces pages concernent la banque, pas la complémentaire santé. Un client du Crédit Agricole qui cherche une mutuelle ne trouvera pas forcément le contrat de la Mutuelle Verte dans son espace bancaire, et inversement. Les deux parcours restent distincts, même s’ils se croisent parfois lors d’un rendez-vous en agence.
Lire un avis sur la Mutuelle Verte sans se tromper
Un avis sur une mutuelle n’a de valeur que s’il précise le contrat concerné, l’ancienneté de l’adhésion et le profil de l’assuré. Trois éléments reviennent le plus souvent dans les retours publics : le niveau de remboursement réellement constaté, la clarté des documents remis à la souscription et la qualité de la relation avec le conseiller.
Ces témoignages donnent une tendance, jamais une garantie. Un adhérent satisfait en optique peut être déçu en dentaire avec le même contrat, simplement parce que les plafonds ne sont pas les mêmes. La seule comparaison fiable reste la lecture du tableau de garanties et le calcul du reste à charge sur ses propres dépenses de santé.
Points forts et limites de la Mutuelle Verte
Le bilan tient en deux listes, à confronter à sa situation personnelle plutôt qu’à une moyenne nationale.
- Points forts : statut mutualiste sans actionnaires, ancrage historique et notoriété dans le monde agricole, ouverture à tous les secteurs professionnels, absence de sélection des risques revendiquée, avantages tarifaires pour le deuxième assuré et les enfants, gestion en ligne avec espace client.
- Limites : aucune offre commune avec le Crédit Agricole malgré l’histoire partagée, grilles tarifaires peu lisibles sans passer par un devis, réseau d’agences physiques plus restreint que celui d’une banque, avantages commerciaux variables selon les campagnes, nécessité de comparer avec les offres bancaires et les courtiers.
Mutuelle Verte face au marché : pour quel profil, et quand regarder ailleurs
Le marché de la complémentaire santé est dense : mutuelles interprofessionnelles, assureurs, banques, courtiers et comparateurs. Le Crédit Agricole, via Crédit Agricole Assurances, propose ses propres garanties santé et prévoyance, et commercialise également des assurances de biens et de loisirs, comme l’Assurance Tous Mobiles, qui n’ont rien à voir avec une complémentaire santé. Les comparateurs, dont Banketto, classent régulièrement la Mutuelle Verte parmi les organismes à examiner, avec la prudence d’usage : leurs critères de notation ne correspondent pas toujours à la réalité d’un foyer avec enfants ou d’un retraité.
Pour un salarié du secteur agricole, un retraité adhérent de longue date ou un client historique du Crédit Agricole, la Mutuelle Verte reste un choix cohérent : culture connue, contrats lisibles, accompagnement humain. Pour un profil avec des besoins pointus, optique forte, dentaire lourd ou expatriation, la comparaison avec des offres spécialisées devient indispensable.
Un séjour à l’étranger change aussi la donne : préparer ses frais de santé en voyage avec la carte européenne d’assurance maladie évite bien des mauvaises surprises, et permet de vérifier ce que la mutuelle rembourse réellement hors de France.
En pratique, la Mutuelle Verte convient à qui cherche une mutuelle nationale, mutualiste, avec des garanties classiques et un interlocuteur identifié. Elle convient moins à qui veut tout regrouper chez sa banque ou à qui a besoin d’une couverture très spécifique. Le réflexe reste le même : demander deux ou trois devis, comparer les tableaux de garanties, vérifier les exclusions et la stabilité des cotisations dans le temps avant de signer.
La Mutuelle Verte est-elle la mutuelle du Crédit Agricole ?
Non, pas au sens d’une offre unique. La Mutuelle Verte est un organisme indépendant, né dans l’univers mutualiste des Caisses régionales de Crédit Agricole Mutuel. Le Crédit Agricole distribue ses propres garanties via Crédit Agricole Assurances. Les deux structures partagent une histoire et une culture, pas un contrat commun.
Faut-il être client du Crédit Agricole pour adhérer à la Mutuelle Verte ?
Non. L’adhésion est ouverte à des profils variés, salariés, retraités ou indépendants, sans condition de domiciliation bancaire. Il reste utile de vérifier les conditions propres au contrat visé, notamment les éventuelles restrictions liées à une convention de groupe ou à une adhésion via un comité d’entreprise.
Comment contacter un conseiller et obtenir un devis ?
Le devis s’obtient en ligne via un formulaire, ou par téléphone auprès du service commercial. Il faut préparer les informations du foyer, les dates de naissance, le régime de base et les besoins particuliers en optique, dentaire ou audiologie. Un rendez-vous avec un conseiller permet ensuite de comparer deux niveaux de garantie sur des chiffres concrets.
Que faire en cas de problème de connexion à l’espace client ?
La première étape consiste à utiliser la fonction de réinitialisation du mot de passe, puis à vérifier l’adresse électronique associée au compte. Si le blocage persiste, le service client peut débloquer l’accès ou rattacher le profil au bon numéro adhérent. Un souci de connexion n’a en revanche aucun effet sur les remboursements en cours.
Les réductions annoncées, comme l’avantage licence sportive, sont-elles garanties ?
Non, pas de façon permanente. Ces avantages dépendent du contrat souscrit et de la campagne commerciale en cours au moment de l’adhésion. Il faut demander confirmation écrite des conditions et de la durée de l’avantage avant de valider le dossier, puis vérifier qu’il figure bien sur la grille tarifaire remise.
L’auteur
Juriste en droit de la santé
Je traite au quotidien des résiliations contestées et des refus de prise en charge mal expliqués. Je vulgarise les textes pour que chacun puisse faire valoir ses droits sans y passer des semaines.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5503 votes
Commentaires
Soyez le premier à réagir.