Remboursements et restes à charge
Assurance habitation
La franchise d'assurance habitation reste à votre charge en cas de sinistre. Montants courants, arbitrages et leviers pour alléger la facture.
5 min de lecture
4,9sur 5891 votes
- 9,7Klecteurs
- 18en ce moment
- 410partages
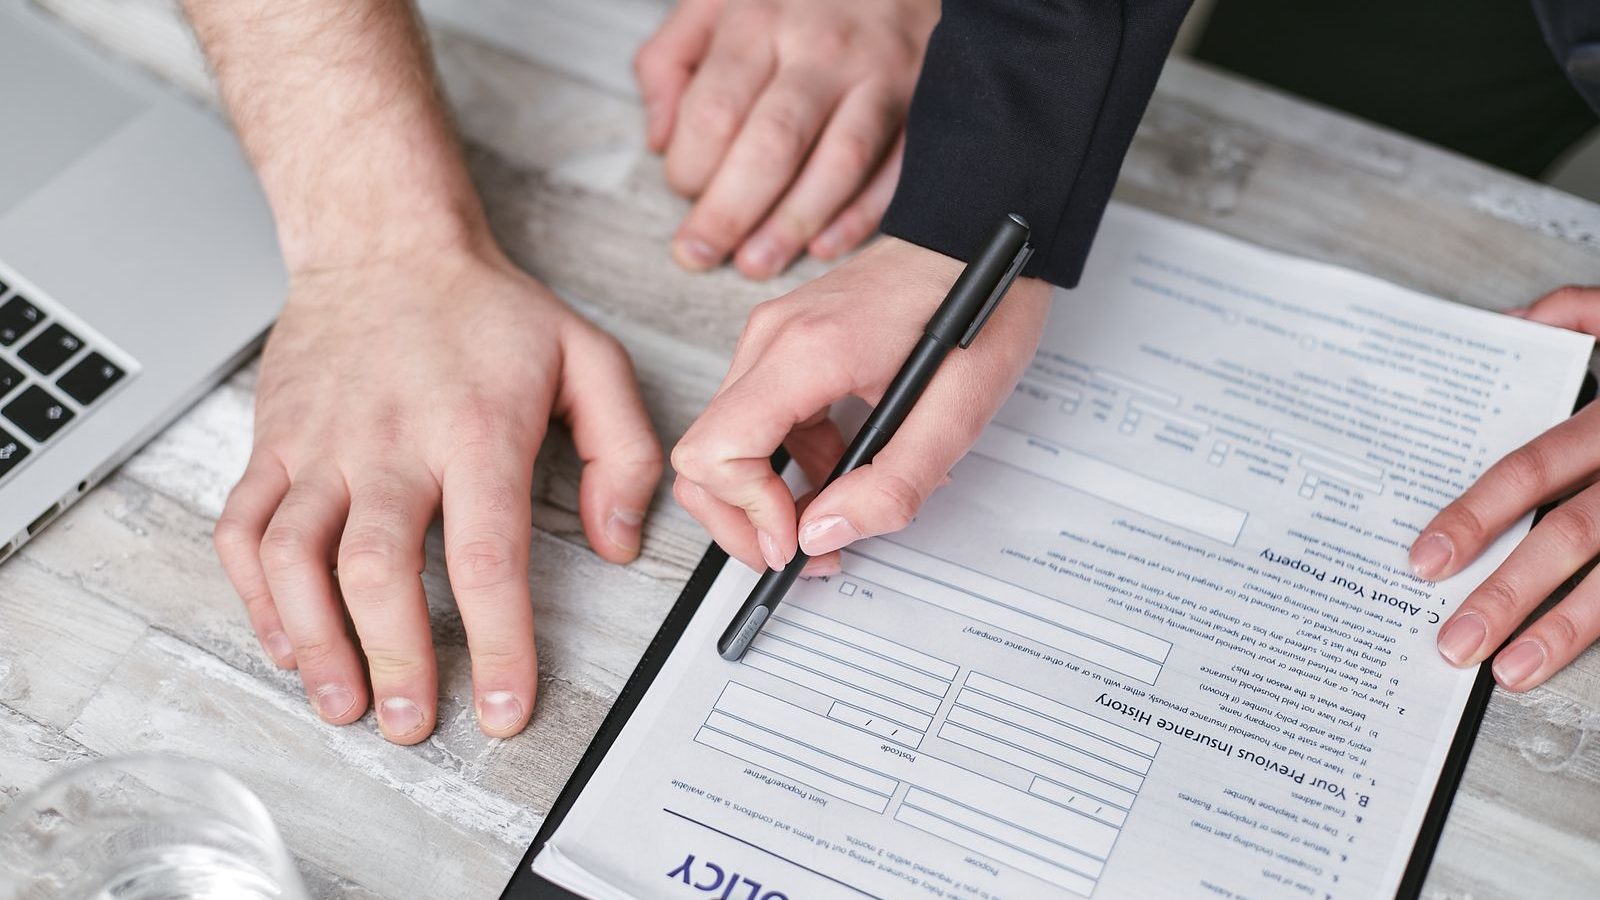
La franchise d’assurance habitation est la somme qui reste à votre charge lorsqu’un sinistre est indemnisé. Elle figure dans les conditions particulières du contrat, s’applique en général une fois par sinistre et non une fois par an, et son montant dépend de la garantie concernée. Un dégât des eaux couvert avec une franchise de 250 euros et 2 000 euros de dommages donne donc un versement de 1 750 euros.
Beaucoup de propriétaires et de locataires découvrent le montant exact de leur franchise au pire moment, c’est-à-dire au moment de remplir le constat amiable. Le sujet mérite pourtant d’être regardé à froid, avant la fuite ou le cambriolage, parce qu’il pèse directement sur l’argent qui quitte le compte en banque. Une formule affichée à petit prix peut cacher un reste à charge très élevé, et l’inverse existe aussi.
Comprendre le mécanisme permet de comparer deux devis sur autre chose que la ligne de cotisation, puis d’ajuster la protection au budget réel du foyer.
Franchise d’assurance habitation : le mécanisme, sans jargon
Une franchise est une somme déduite de l’indemnisation. Elle ne se rembourse pas, ne se négocie pas au moment du sinistre et ne dépend pas de la bonne volonté de l’assureur. Elle est écrite au contrat, soit en montant fixe (200 euros, 400 euros), soit en pourcentage de la valeur des biens touchés, avec parfois un plancher et un plafond.
Deux logiques coexistent. La première, la plus fréquente, applique une franchise unique par sinistre : une seule fuite, une seule déduction, même si plusieurs pièces sont touchées. La seconde, plus discrète, prévoit des franchises distinctes selon la garantie. Un incendie, un vol et un bris de glace peuvent ainsi donner lieu à trois montants différents, tous inscrits dans le même document.
Il faut aussi distinguer la franchise appliquée systématiquement, et la déduction pour vétusté ou pour défaut d’entretien, qui vient s’ajouter quand l’assureur estime que le dommage aurait pu être évité.
Les ordres de grandeur selon le type de dommage
Les montants varient fortement d’un contrat à l’autre, mais quelques fourchettes reviennent régulièrement. Elles donnent un repère utile pour lire un devis sans se perdre dans les annexes.
| Type de dommage | Franchise courante | Comment elle s’applique |
|---|---|---|
| Dégât des eaux | 100 à 350 euros | Montant fixe, une fois par sinistre |
| Vol et vandalisme | 150 à 500 euros | Fixe, parfois majorée sans moyen de fermeture |
| Bris de glace | 0 à 100 euros | Souvent réduite, voire supprimée |
| Incendie | 150 à 400 euros | Fixe, parfois proportionnelle |
| Catastrophe naturelle | Montant encadré | Fixé par arrêté, identique chez tous les assureurs |
Un chiffre à garder en tête : sur un petit sinistre, la franchise peut absorber la quasi-totalité de l’indemnisation. Déclarer 300 euros de dégâts avec une déduction de 250 euros fait perdre du temps pour 50 euros, et laisse une trace dans l’historique du contrat.
Franchise basse ou cotisation basse : l’arbitrage budgétaire d’un foyer
Le vrai choix n’est pas entre un bon et un mauvais contrat, mais entre deux façons de répartir le risque. Une franchise élevée allège la cotisation annuelle et fait porter l’essentiel du petit sinistre sur le budget courant. Une franchise faible coûte plus cher chaque mois, mais protège mieux les finances quand un imprévu tombe au mauvais moment.
Ce raisonnement ressemble à celui que l’on mène pour toutes les dépenses contraintes d’un foyer, et il revient régulièrement dans les pages d’un média qui suit le quotidien de ses lectrices, à l’image de le mag féminin. La bonne question reste la même : quelle somme pouvez-vous sortir demain sans déséquilibrer le mois ? Si la réponse est 500 euros, une franchise à 800 euros laisse un trou.
À lire aussi
Franchise, reste à charge et ticket modérateur : trois notions à ne pas mélanger
En assurance habitation, on parle de franchise. En complémentaire santé, on parle de reste à charge, de ticket modérateur et de base de remboursement. Le vocabulaire diffère, la logique est proche : dans les deux cas, une part du coût demeure à la charge de l’assuré, et c’est cette part qui détermine l’intérêt réel d’une couverture.
Comparer deux mutuelles sur la seule cotisation revient à comparer deux contrats d’habitation sur la seule prime. Les plafonds de remboursement, les forfaits et les exclusions pèsent autant que le prix affiché. Cette grille de lecture fonctionne pour un appartement comme pour une paire de lunettes.
Trois leviers pour alléger la somme qui reste à payer
- Moduler la franchise à la souscription. La plupart des offres proposent deux ou trois niveaux. Opter pour une franchise plus haute est un pari raisonnable si vous disposez d’une épargne de précaution.
- Regarder les garanties sans déduction. Le bris de glace et parfois les dommages électriques y échappent souvent, ce qui change l’intérêt de les activer.
- Remettre les contrats en concurrence tous les deux ans. Les grilles tarifaires bougent, et un contrat ancien garde parfois un montant indexé que personne n’a relu depuis longtemps.
Les situations où le montant déduit surprend
Certaines configurations font grimper la note plus que prévu, sans que le contrat soit forcément en cause.
- Une majoration après plusieurs sinistres rapprochés, prévue dans certaines conditions générales.
- Une déduction pour vétusté appliquée sur du mobilier ou un revêtement ancien.
- Une garantie non souscrite, qui transforme un remboursement partiel en refus total.
- Un logement inoccupé plusieurs semaines, situation souvent exclue ou assortie de conditions strictes.
Relire les conditions générales une fois par an, crayon en main, évite la mauvaise surprise. Les pages qui décrivent les exclusions se lisent en dix minutes.
La franchise d’assurance habitation se paie-t-elle chaque année ?
Non. Elle n’est déduite qu’en cas de sinistre indemnisé, et une seule fois par sinistre dans la plupart des formules. Une année sans déclaration ne génère aucun paiement de ce type.
Une franchise plus élevée fait-elle vraiment baisser la cotisation ?
Oui, l’écart reste toutefois modeste sur les petits montants. Le gain devient net quand on passe d’une franchise très basse à une franchise haute, avec un budget qui peut absorber le choc.
Qui décide du montant de la franchise ?
L’assureur fixe les niveaux proposés, et l’assuré choisit parmi eux à la souscription. Pour les catastrophes naturelles, le barème est encadré par la réglementation et identique chez tous les assureurs.
La franchise s’applique-t-elle aussi en cas de catastrophe naturelle ?
Oui, selon un barème réglementaire, souvent plus élevé pour les véhicules et certains biens. Les communes reconnues en état de catastrophe naturelle déclenchent une procédure spécifique.
Peut-on modifier la franchise en cours de contrat ?
Cela dépend de la rédaction des conditions générales. De nombreux assureurs acceptent un ajustement à l’échéance annuelle, certains facturent des frais de dossier, et la modification prend effet à la date indiquée dans l’avenant.
L’auteur
Rédactrice en chef
Je décortique les tableaux de garanties et les notices contractuelles depuis une dizaine d’années pour en tirer des explications lisibles. Mon travail consiste à chiffrer les restes à charge avant de les raconter.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5891 votes
Commentaires
Soyez le premier à réagir.