Budget santé au quotidien
Franchises médicales : lire les retenues du relevé
Distinguer franchise et participation, retrouver l’acte concerné et comprendre une retenue différée sur un remboursement de santé.
4 min de lecture
4,8sur 5696 votes
- 7,4Klecteurs
- 42en ce moment
- 185partages
Une retenue sur un remboursement ne correspond pas forcément au soin qui vient d’être effectué. Lorsque des franchises ou participations sont récupérées plus tard, la lecture du relevé demande de retrouver l’acte d’origine. Cette vérification évite de signaler une erreur sur la mauvaise ligne ou d’attribuer à la complémentaire une somme qui relève du régime obligatoire.
Séparer les différentes retenues
L’Assurance maladie explique la franchise médicale, qui concerne notamment les médicaments, les actes paramédicaux et les transports sanitaires selon les règles applicables. La participation forfaitaire correspond à un autre mécanisme. Leurs montants, plafonds et exemptions doivent être vérifiés sur les informations officielles à jour : un chiffre mémorisé plusieurs années auparavant peut être devenu inexact.
Dans votre suivi personnel, évitez donc une catégorie unique appelée « frais mutuelle ». Reprenez le libellé exact du relevé. Si vous ne savez pas encore à quoi il correspond, conservez-le tel quel et ajoutez une question à clarifier. Renommer trop tôt une ligne peut masquer la différence entre une franchise, une participation et un reste à charge contractuel.
Retrouver la date du soin à l’origine de la somme
Le relevé permet d’identifier la nature de l’acte, sa date, le bénéficiaire et le montant de la retenue. En présence de tiers payant, la récupération peut être différée. Un remboursement de consultation peut ainsi faire apparaître une retenue se rapportant à une autre dépense. Il faut lire le détail avant de comparer uniquement les totaux reçus sur le compte bancaire.
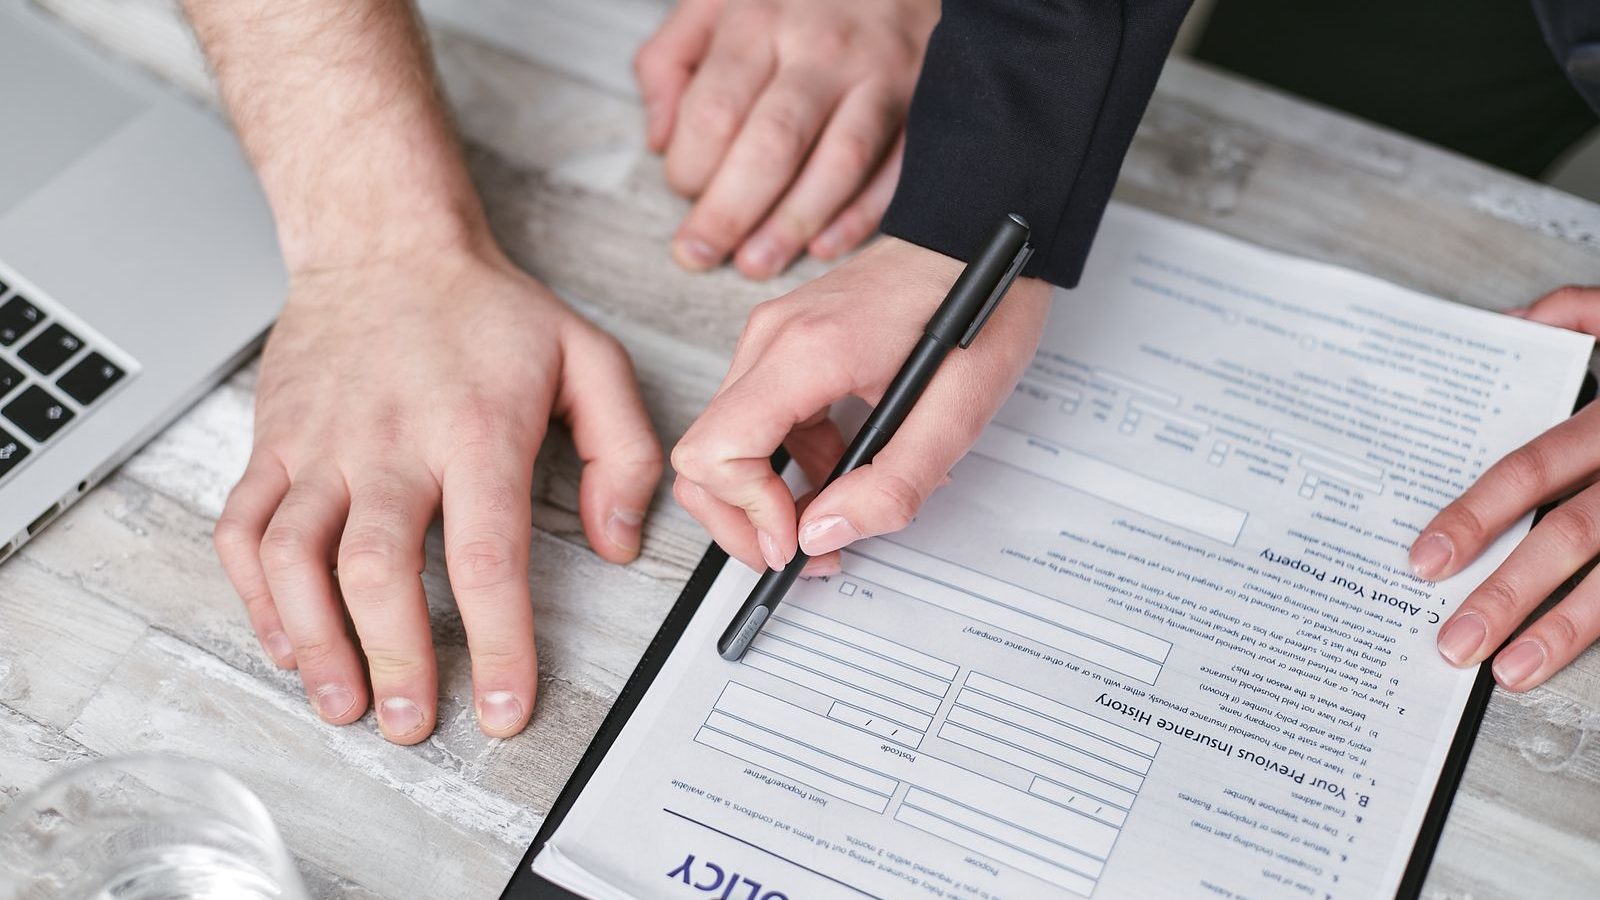
Notez deux dates si nécessaire : celle du soin et celle du remboursement sur lequel la somme est récupérée. Ajoutez la référence disponible dans le décompte. Ce petit tableau rend la chronologie visible et vous évite de chercher la facture du professionnel qui apparaît en premier sur l’écran alors qu’il n’est pas à l’origine de la retenue.
Si vous bénéficiez d’une prise en charge pour une ALD, examinez séparément le taux de remboursement et les retenues mentionnées : la caisse peut expliquer le traitement de chaque ligne.
À lire aussi
Rapprocher le relevé de ses paiements
Commencez par une période courte, pour laquelle vous avez toutes les pièces. Relevez les paiements effectués directement, puis les remboursements reçus et les retenues identifiées. Une ligne non expliquée doit rester marquée comme telle. Ne la compensez pas artificiellement avec une autre somme simplement parce que le total semble ensuite correspondre.
Si plusieurs membres du foyer figurent dans les mêmes documents, distinguez clairement les bénéficiaires. Vous pourrez ensuite vérifier que la retenue concerne la bonne personne. Gardez aussi une copie du relevé complet : une capture limitée au montant peut supprimer l’information qui aurait permis à la caisse de retrouver rapidement l’opération.
Vérifier une situation particulière avec la caisse
Les règles prévoient des exemptions et des plafonds, détaillés dans les pages officielles consacrées aux franchises et participations forfaitaires. Si vous pensez qu’une règle particulière vous concerne, demandez une vérification sur la période et les actes identifiés. Ne transposez pas automatiquement le cas d’un proche à votre dossier.
Votre demande peut tenir en quelques phrases : bénéficiaire, dates des soins, lignes concernées et règle dont vous souhaitez vérifier l’application. Joignez les documents utiles et demandez une réponse sur chacune des opérations signalées. Cette approche est plus efficace qu’une contestation générale de tous les remboursements du mois.
Lorsque la contestation concerne la part de la complémentaire, préparez un dossier de réclamation documenté en joignant les deux relevés et la référence du soin.
Ne pas confondre garanties et sommes légalement laissées à charge
Une formule de complémentaire présentée comme renforcée ne signifie pas que toute retenue du régime obligatoire sera compensée. Demandez à l’organisme de désigner la clause applicable à la somme concernée. Il pourra ainsi distinguer un refus lié au contrat d’une question portant sur les règles de prise en charge elles-mêmes.
Notre article sur le tiers payant et les sommes à vérifier complète cette lecture. Le point commun est de séparer trois moments : le soin, le paiement au professionnel et le règlement entre organismes. Ces étapes peuvent apparaître à des dates différentes sans que le dossier soit nécessairement erroné.
Une fois l’explication obtenue, annotez votre tableau personnel et conservez la réponse. Vous disposerez d’un exemple clair pour les relevés suivants, tout en gardant le réflexe de vérifier les règles actualisées lorsqu’une nouvelle situation se présente. Le but est de comprendre chaque ligne, sans multiplier les calculs sur des informations incomplètes.
L’auteur
Analyste budgétaire santé
Je suis l’évolution des dépenses des ménages sur l’optique, le dentaire et l’hospitalisation. J’essaie de traduire les chiffres officiels en arbitrages concrets pour un budget familial.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5696 votes
Commentaires
Soyez le premier à réagir.