Budget santé au quotidien
Tiers payant : comprendre ce qui reste à vérifier
Le tiers payant évite certaines avances de frais. Il faut encore distinguer les parts prises en charge et les sommes qui peuvent rester dues.
4 min de lecture
4,7sur 5184 votes
- 1,2Klecteurs
- 3en ce moment
- 51partages
Ne rien régler au comptoir ou à la fin d’une consultation ne signifie pas toujours que toute la dépense est définitivement couverte. Le tiers payant organise le paiement entre le professionnel de santé et les organismes concernés. Pour comprendre une facture ou un remboursement ultérieur, il faut distinguer ce mécanisme des garanties de votre complémentaire et des règles de l’Assurance maladie.
Identifier la part sur laquelle porte le tiers payant
L’Assurance maladie explique le fonctionnement du tiers payant : vous n’avancez pas la part concernée, versée directement au professionnel. Le dispositif peut porter sur la seule part obligatoire ou s’étendre à la part complémentaire. Des frais non couverts peuvent toutefois rester à payer. Dans certaines situations, son application répond à des règles particulières.
La première question à poser est donc simple : sur quelle partie de la dépense le tiers payant est-il appliqué ? Cette formulation est plus précise que « est-ce remboursé ? ». Elle permet de séparer le montant à avancer aujourd’hui de celui qui restera éventuellement à votre charge après le traitement complet du dossier.
Présenter les bons documents et vérifier les bénéficiaires
Avant un rendez-vous important, retrouvez votre carte Vitale, votre attestation de droits si elle est nécessaire et les informations de tiers payant de votre complémentaire. Vérifiez notamment le nom du bénéficiaire et la période de validité des documents. Une carte retrouvée dans un ancien courriel peut concerner un contrat qui ne correspond plus à votre situation.
En cas de changement récent de mutuelle, demandez quel justificatif présenter pendant la transition. Ne présumez pas que l’ancien document restera accepté jusqu’à la réception d’une nouvelle carte. Si le professionnel demande une attestation, envoyez seulement les éléments utiles à cette vérification, en évitant les pièces personnelles sans rapport avec la prise en charge.
Pour comprendre la part attendue de la complémentaire, lisez la ligne correspondante dans la table de garanties : une dispense d’avance ne décrit pas à elle seule le montant couvert.
À lire aussi
Lire la facture même lorsqu’aucune somme n’est avancée
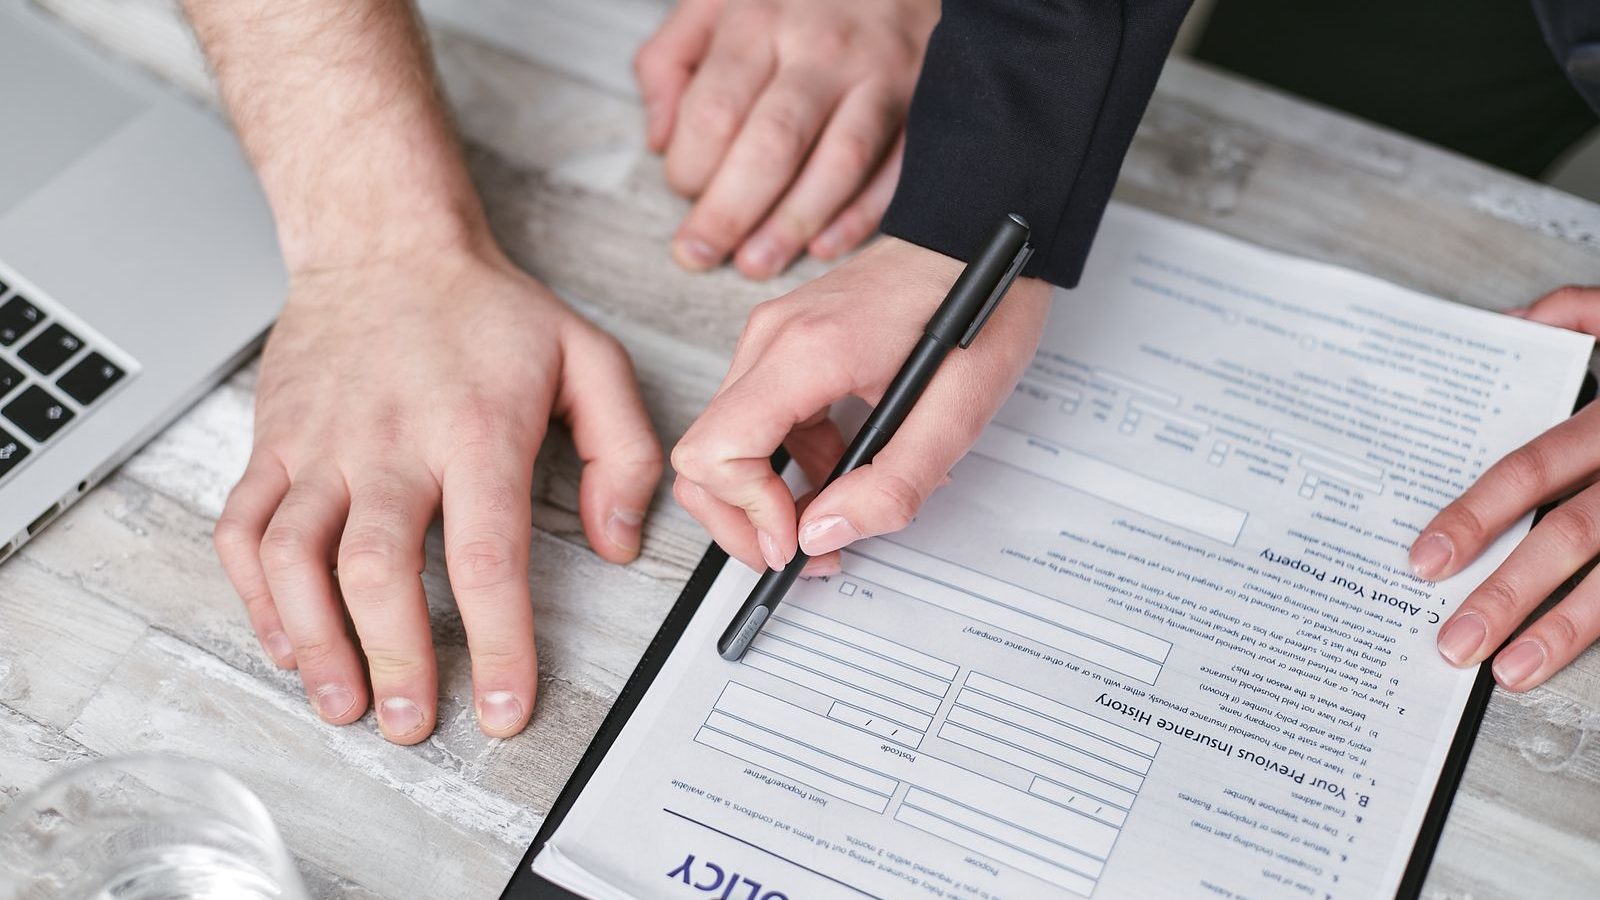
Conservez le détail de la prestation lorsque le professionnel vous le remet. Ce document permet de rapprocher la date du soin, son bénéficiaire et son montant avec les relevés des organismes. Sans cette trace, plusieurs opérations similaires peuvent être difficiles à distinguer, surtout lorsque les remboursements sont regroupés ou arrivent à des moments différents.
Pour votre suivi personnel, utilisez trois colonnes : dépense facturée, sommes versées directement au professionnel et montant demandé au patient. Laissez une case vide lorsque vous attendez encore une information. Inscrire provisoirement zéro pourrait vous faire croire que la prise en charge est terminée alors qu’un traitement reste en cours.
Comprendre une retenue visible plus tard
Certaines participations ou franchises peuvent être récupérées ultérieurement lorsque vous n’avez pas avancé les frais. L’apparition d’une retenue sur un autre remboursement n’indique donc pas nécessairement une erreur sur ce nouveau soin. Le libellé et la date de l’acte d’origine sont les points à examiner avant de contacter l’Assurance maladie.
Notre guide pour lire les franchises sur un relevé détaille cette vérification. Gardez une distinction entre ce que vous avez payé au professionnel et ce qui est prélevé ensuite par l’organisme. Additionner deux fois la même somme fausserait votre estimation du coût final, tout comme oublier une retenue différée.
Si le rapprochement révèle un désaccord persistant, rassemblez les justificatifs dans un dossier de réclamation sur le remboursement avant de solliciter le service concerné.
Résoudre un écart avec une demande précise
Si un paiement inattendu est demandé, réunissez la facture, le relevé de l’Assurance maladie et celui de la complémentaire. Repérez la ligne concernée et formulez une question factuelle : quelle part a été réglée, à qui, et quelle part reste en attente ? Joignez les références utiles plutôt qu’une accumulation de captures d’écran sans explication.
Une réponse indiquant seulement « tiers payant refusé » appelle une précision sur la cause administrative ou contractuelle. Vous pourrez alors savoir s’il manque une pièce, si le professionnel attend une confirmation ou si la dépense ne relève pas des garanties prévues. La démarche évite de souscrire une option supplémentaire pour résoudre un problème qui concerne peut-être uniquement la circulation d’un justificatif.
Avant une dépense programmée, la même méthode fonctionne en amont : demander un devis, identifier les organismes sollicités et conserver leur réponse. Le tiers payant devient alors un outil pratique de gestion des avances, avec une vision séparée du reste à charge attendu.
L’auteur
Analyste budgétaire santé
Je suis l’évolution des dépenses des ménages sur l’optique, le dentaire et l’hospitalisation. J’essaie de traduire les chiffres officiels en arbitrages concrets pour un budget familial.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5184 votes
Commentaires
Soyez le premier à réagir.